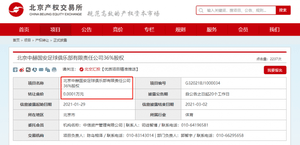
什么?中信集团一元转让国安36%股权?天下还有这么好的事?1月29日,北京证券交易所的公告被披露。
这是什么意思?
第一,中信集团信守承诺,切实努力保住“国安”这个名字。由于足协新政规定球队名称不得包含投资者姓名或相关姓名的字样,中信集团(中信国安的母公司)不得不出售其在北京中赫国安足球俱乐部的股权。
第二,这笔交易的底价只有1元。当然,这只是底价,如遇到多方竞价,最终成交价格将不止1元,但这同样意味着,如无人竞价,1元钱真的可以拿下这家中超豪门的少数股权。
国安的死忠粉丝激动吗?放心吧,这笔交易的保证金是1552万元,意向受让方必须在挂牌截止日期前将款项存入指定账户,方可参与竞价。看来队老板的梦想不是那么容易实现的。
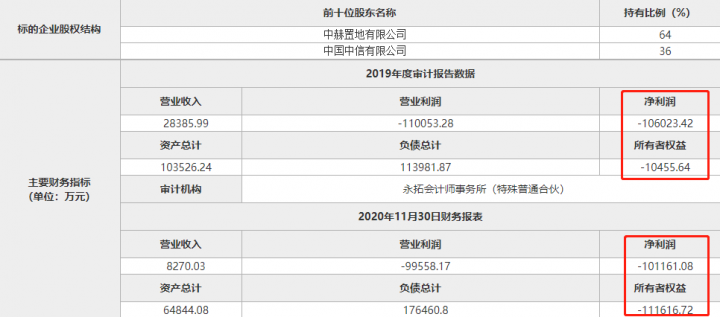
公告还列出了国安2019年审计报告和2020年1月至11月财务报表的主要数据。俱乐部两个财务期间净亏损均超过10亿元人民币。还有截至2020年11月30日,俱乐部总资产6.5亿,负债却高达17.6亿,因此净资产为-11.2亿元,也就是俗称的“资不抵债”。
这或许可以解释为什么这次交易的最低价只有1元。从财务角度来说,这家公司几乎一文不值。接手后不仅不会带来利润,还会和中赫集团一起背负巨额债务,包括中信集团的5.2亿股东贷款,以及未来无底的后续资本投入。
事实上,这种困境在中国足坛并不罕见,广州恒大,哦不,广州队退出新三板前最后一份年报显示,2019年俱乐部净亏损19.4亿元,净资产为-41.5亿。可见中超两大顶级俱乐部的财务状况是如此惨淡。
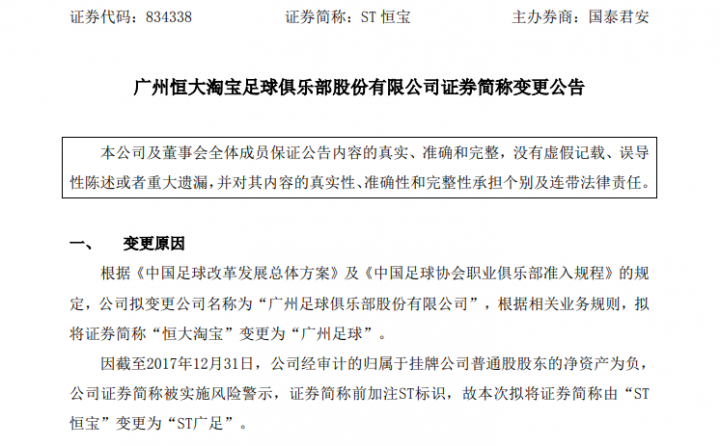
广州队退市仍在运营,证券简称改为“圣广足"”
此时回想一下,2016年,中赫集团以55亿元的整体估值收购了国安,同年,恒大, 广州以200亿元的整体估值完成了少数股权交易,那是一段梦幻般的时光。短短四年,一切都变成了零。
退潮后,大家都在裸泳。当一个公司无法产生现金流,无法盈利,看不到营业收入大幅增加的可能性时,它的内在价值是什么?相信有基础金融知识的人都会懂。如果被媒体披露,应评估为“不良资产”。
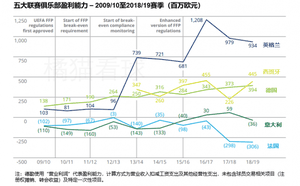
根据2020德勤足球财务年度审阅报告,疫情前的欧洲五大联赛中,除意甲和法甲外,英超、西甲和德甲俱乐部均能实现正营业利润。,显然,我们还有很长的路要走。
去年夏天,笔者有幸参与了国内几家俱乐部的收购和初步谈判。作为一个没有丰富黄金行业背景的普通投资者,面对这些长期拖欠且严重资不抵债的职业俱乐部,真的无法做出“值得投资”的评价。
我还记得当时一个俱乐部的老板期望一个亿的对价。面对老板强烈的投资意向,我们的专业团队回复“最多零对价买入,承担责任”,可以为原老板保留少数股权,为以后升值留个心眼。
我们看到很多行业亏损巨大,但投资价值仍然很大,但是很遗憾,目前国内职业足坛的运营模式里,我们还看不到未来增长的可能性,也没有看到有足够多的俱乐部为转变商业模式而做出努力。也许这就是为什么,在一个大圈子之后,我们仍然需要地方政府来承担维护俱乐部生存的重要任务。
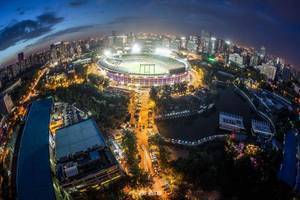
平心而论,如果国安粉丝运营在国内排名第二,恐怕没人敢排第一。据2019年国安在市场上自主招揽的赞助商品牌多达26个,赛季总收入约2亿元,已经算是中超俱乐部的“天花板”了《南方都市报》报道。
要开源节流,我们要做的太多了。对国安,来说,最重要的是先保住他的名字。根据招标规则,如果在期限内没有第三方参与投标,中赫集团将行使优先购买权。如果交易成功完成,“国安”将被正确保留。
我祝愿中赫,中信和国安一切顺利。
END
作者橘乐, CFA/CICPA,供职于四大会计师事务所和国际足球管理公司,运营微信官方账号和播客“橘猫看球”。
 最近视频